


PHẦN 6 · CHỌN ĐÚNG DỰ ÁN, VẠCH RÕ KẾ HOẠCH
Bài 13. Lựa chọn đúng dự án
Thời lượng đọc ≈ 28 phút · Chương 13 sách “Quản lý dự án: Hiểu đúng & Làm thật”
Đôi khi bạn sẽ đưa ra lựa chọn chính xác,
và cũng có lúc bạn làm cho sự lựa chọn trở nên chính xác.
— Phil McGraw
| MỤC TIÊU BÀI HỌC
Sau bài này, bạn có thể: • Đặt các câu hỏi đạo đức và giá trị trước khi lựa chọn dự án. • Phân biệt sản phẩm bàn giao, kết quả thay đổi và lợi ích đem lại. • Nhận diện nguồn cơ hội đầu tư và vận dụng thiên thời, địa lợi, nhân hòa. • Tính và diễn giải NPV, PI, IRR, thời gian hoàn vốn, ARR và biết hạn chế của từng tiêu chuẩn. • Tích hợp quản lý hiện thực hóa lợi ích vào vòng đời dự án. • Giải thích vì sao tổng mức đầu tư duyệt ở thiết kế cơ sở thường bị vượt. |
Một dự án được quản lý hoàn hảo nhưng chọn sai thì vẫn là thất bại. Bài này bàn về câu hỏi đứng trước mọi kỹ thuật quản lý: có nên làm dự án này không?
Câu chuyện Dự án Manhattan
| CÂU CHUYỆN
Thành công về kỹ thuật, day dứt về đạo đức Robert Oppenheimer lãnh đạo Phòng thí nghiệm Los Alamos, hiện diện ở từng bước quan trọng, dung hòa văn hóa giữa giới khoa học và quân đội. Chỉ trong vài năm, dự án chế tạo thành công vũ khí nguyên tử đầu tiên (thử nghiệm Trinity, 16/7/1945). Nhưng sau Hiroshima và Nagasaki, hơn 200.000 người thiệt mạng trong năm 1945. Oppenheimer nói với Tổng thống Truman: “Tôi cảm nhận bàn tay tôi vấy máu”, rồi dành phần lớn quãng đời còn lại vận động kiểm soát vũ khí hạt nhân. Nhà khoa học Paul Olum tự hỏi: “Tại sao chúng tôi lại cho phép mình làm một việc tàn khốc như vậy?” |
Câu chuyện đặt ra những câu hỏi phải trả lời trước khi chọn dự án:
- Mục đích của dự án là gì?
- Nó đem lại giá trị và lợi ích cho ai?
- Nó có vi phạm luân lý, đạo đức không?
- Nó có gây thảm họa cho con người và môi trường sinh thái không?
Sản phẩm, kết quả thay đổi và lợi ích
Không ít dự án đúng tiến độ, đúng phạm vi, không vượt ngân sách mà vẫn không đem lại lợi ích thiết thực. Hoặc có thay đổi lớn làm mục tiêu ban đầu hết khả thi nhưng lãnh đạo ngần ngại điều chỉnh. Nguyên nhân: ta chỉ chú trọng sản phẩm bàn giao (tòa nhà, nhà máy, báo cáo khả thi…) mà xem nhẹ:
| KẾT QUẢ THAY ĐỔI
Outcome Sự thay đổi của tổ chức nhờ khai thác, sử dụng sản phẩm bàn giao. |
LỢI ÍCH ĐEM LẠI
Benefit Sự cải tiến đo lường được của kết quả thay đổi mà một hoặc nhiều bên liên quan nhận được. |
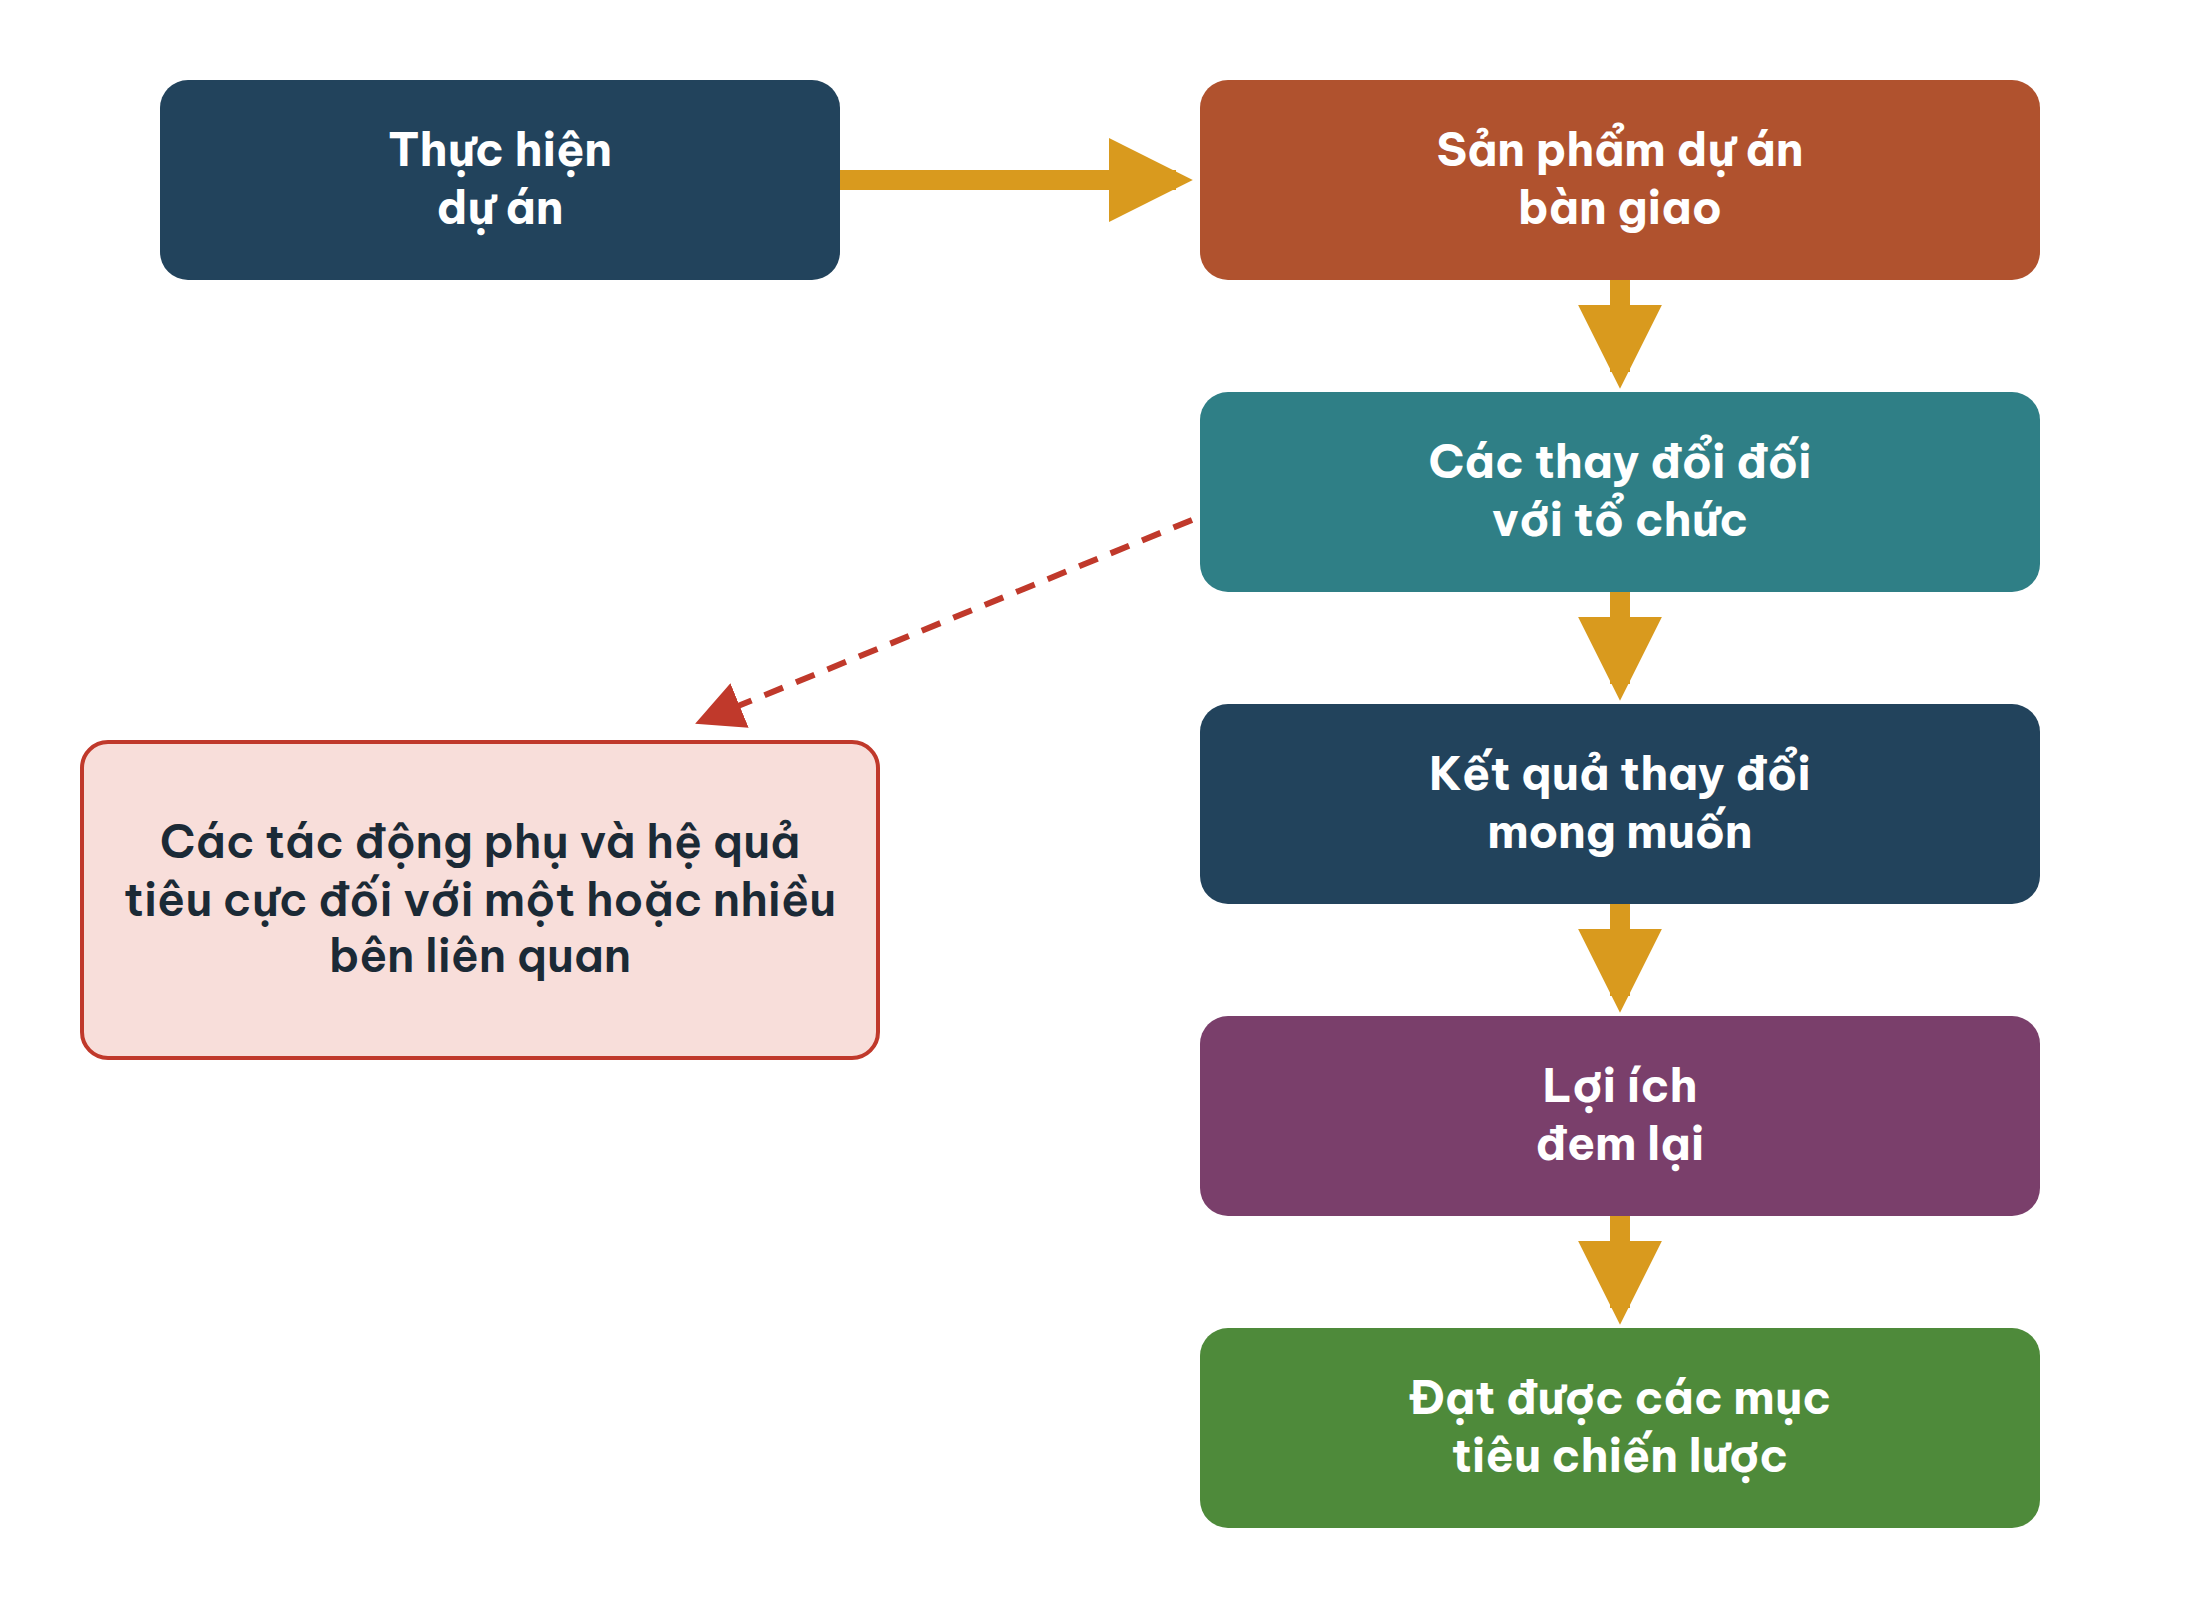
Hình 13.2. Quan hệ giữa sản phẩm bàn giao, kết quả thay đổi và lợi ích. Lưu ý nhánh “tác động phụ” có thể gây hại cho một hoặc nhiều bên liên quan.
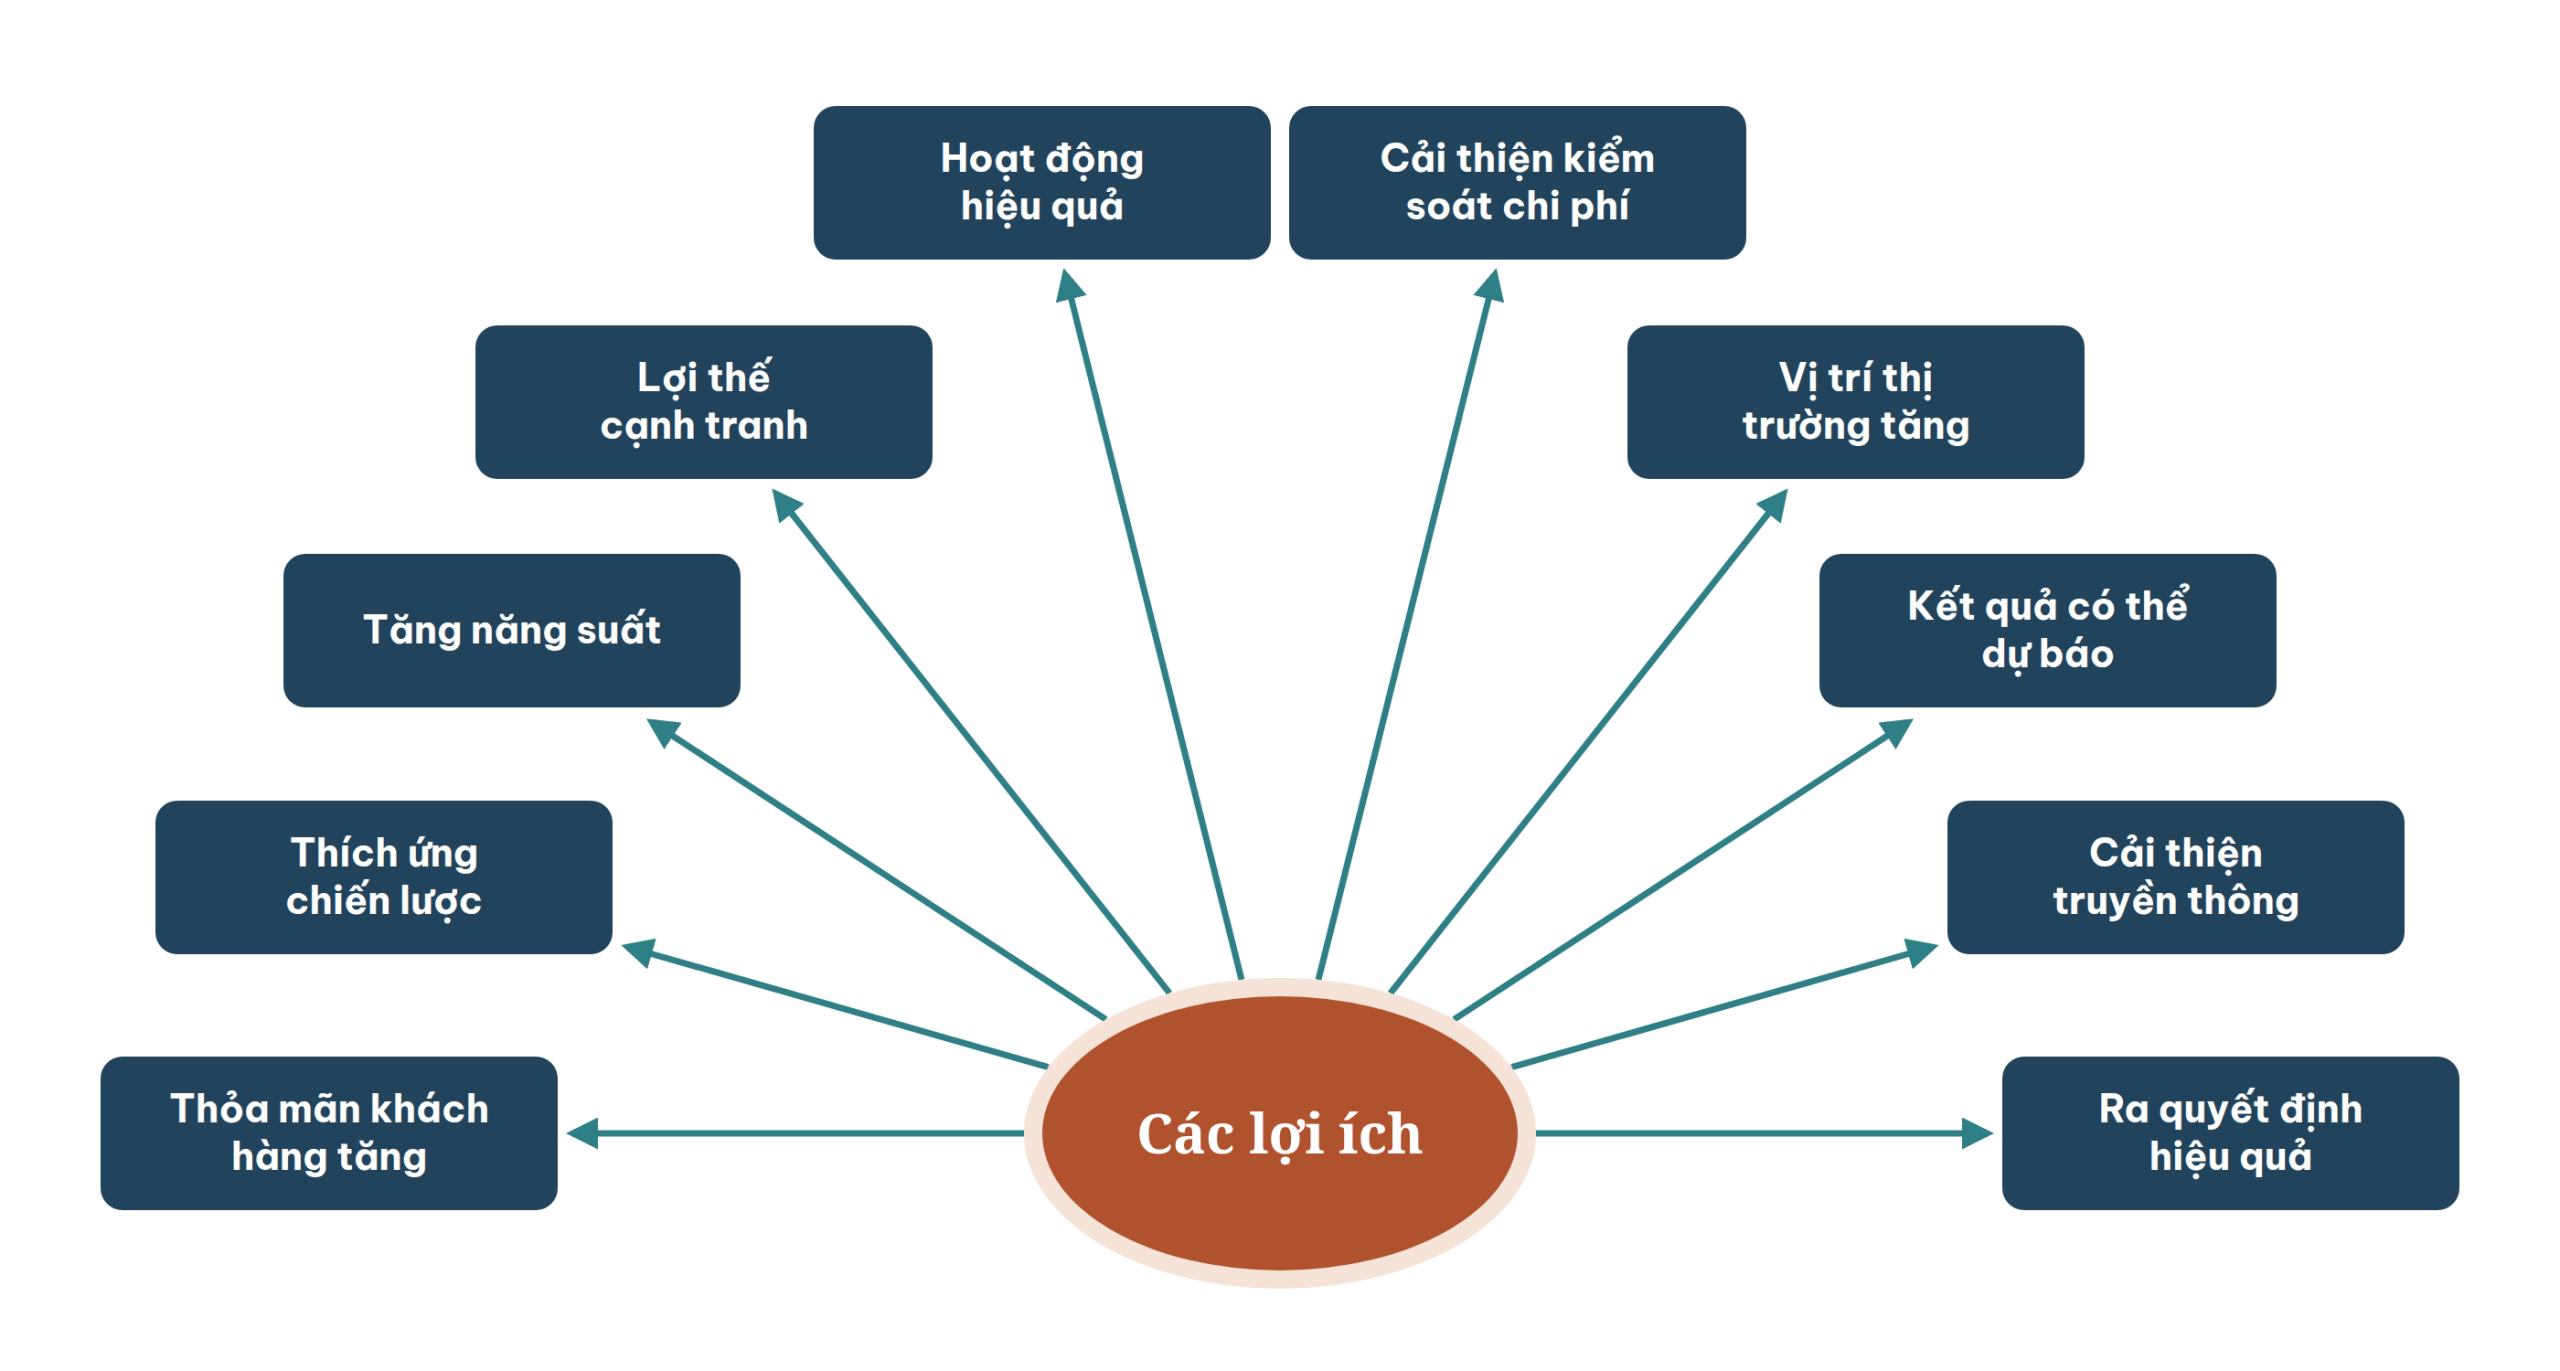
Hình 13.3. Các lợi ích mà tổ chức, doanh nghiệp có thể hiện thực hóa.
Lựa chọn cơ hội đầu tư
Mạnh Tử nói: “Thiên thời chẳng bằng địa lợi, địa lợi chẳng bằng nhân hòa.”
| THIÊN THỜI
Đúng thời điểm Thị trường vật liệu, điều kiện tín dụng, chính sách ưu đãi, mùa thi công. Chọn đúng thời điểm có thể tiết kiệm đáng kể chi phí. |
ĐỊA LỢI
Đúng địa điểm Địa chất, logistics, hạ tầng tiếp cận, mặt bằng công trường. Khảo sát hiện trường kỹ lưỡng là khoản đầu tư thiết yếu. |
NHÂN HÒA
Đúng con người Gắn kết đội ngũ, quan hệ tốt với cộng đồng, đồng thuận của các bên liên quan. Thiếu nhân hòa, mọi ưu thế khác đều vô nghĩa. |
Chiến lược là cơ sở tìm kiếm cơ hội. Các nguồn cơ hội:
- Quy hoạch phát triển ngành (điện, dầu khí, khoáng sản, giao thông…), quy hoạch vùng, khu kinh tế; kể cả dự án thay thế cho dự án bị hủy, hoãn.
- Phân tích hoạt động các ngành hiện hữu: lợi nhuận, hệ số công suất, cạnh tranh, cung cầu.
- Đầu vào, đầu ra của các ngành: thay thế nhập khẩu vật liệu, thiết bị; tận dụng sản phẩm phụ, chất thải.
- Tình hình xuất nhập khẩu qua các giai đoạn.
- Xu hướng kinh tế, xã hội và nhu cầu khách hàng.
- Phát triển và ứng dụng công nghệ mới.
- Diễn đàn, hội nghị quốc tế về thương mại, kinh tế.
Năm tiêu chuẩn đánh giá đầu tư
Hiện giá thuần (NPV)
NPV = Σ Ct / (1 + r)t − I
Ct: dòng tiền cuối năm t; n: tuổi thọ dự án; r: suất chiết khấu (chi phí cơ hội của vốn); I: vốn đầu tư ban đầu.
- Chỉ chấp nhận dự án có NPV > 0.
- Ngân sách giới hạn: chọn nhóm dự án có tổng NPV lớn nhất.
- Dự án loại trừ nhau: chọn dự án có NPV lớn nhất.
Hạn chế: là giá trị tuyệt đối nên không phản ánh quy mô; có xu hướng thiên về dự án tuổi thọ dài hơn.
Tỷ số lợi ích/chi phí (B/C hay PI)
PI = PVB / I
Chấp nhận khi PI > 1; với dự án loại trừ nhau chọn PI lớn nhất. Hạn chế: có thể xếp hạng sai khi quy mô khác nhau (nên kết hợp NPV); nhạy với cách định nghĩa chi phí.
Tỷ suất sinh lợi nội tại (IRR)
IRR là suất chiết khấu làm NPV bằng 0, thể hiện sức hấp dẫn của dự án. Cho kết quả như NPV khi dòng tiền là “truyền thống” (âm trước, dương sau) và dự án độc lập. Không thích hợp để chọn giữa dự án loại trừ nhau có tuổi thọ, quy mô hoặc thời điểm thực hiện khác nhau.
Thời gian hoàn vốn (PP)
Số năm để lợi ích ròng chưa chiết khấu hoàn lại vốn. Dễ dùng, nhưng thiên về dự án hoàn vốn nhanh và có thể sai lệch với dự án tuổi thọ dài.
Tỷ suất hoàn vốn kế toán (ARR)
Tỷ lệ giữa thu nhập trung bình (sau thuế hoặc trước thuế, lãi) và vốn đầu tư (ban đầu hoặc trung bình). Càng cao càng tốt.
| Câu hỏi | NPV | PI | IRR | PP | ARR |
| Về lý thuyết | |||||
| Tính đến tất cả ngân lưu? | Có | Có | Có | Không | – |
| Chiết khấu theo chi phí cơ hội của vốn? | Có | Có | Không | Không | Không |
| Thỏa nguyên lý gia tăng giá trị? | Có | Không | Không | – | – |
| Chọn được dự án lợi ích tối đa trong các dự án loại trừ nhau? | Có | Không | Không | – | – |
| Về thực hành | |||||
| Đơn giản? | Có | Có | Có | Có | Có |
| Dùng được khi thông tin giới hạn? | Không | Không | Không | Có thể | Có |
| Cho giá trị đo tương đối? | Không | Có | Có | Không | Có |
| VÍ DỤ TÍNH TOÁN
Tính NPV, PI, IRR và thời gian hoàn vốn Ví dụ (tỷ đồng): I = 1.000; r = 10%; dòng tiền năm 1–8: 150, 200, 250, 250, 250, 250, 200, 150. NPV ≈ 129,2 (> 0); PI ≈ 1,13; IRR ≈ 13,4%; thời gian hoàn vốn ≈ 4,6 năm. Kết luận: dự án tạo thêm giá trị ở suất chiết khấu 10%; cần kiểm tra tiếp lợi thế cạnh tranh và rủi ro trước khi quyết định. Phiên bản máy tính tương tác có trong bài giảng trực tuyến tại pmsolutions.vn. |
| CHỈ SỐ ĐẸP CHƯA ĐỦ
Một dự án có chỉ số “đẹp” nhưng không thuộc thế mạnh của tổ chức thì khó thành công. Hãy hỏi: phân khúc thị trường có gắn với lĩnh vực của doanh nghiệp? Doanh nghiệp có am hiểu công nghệ? Đã làm thành công dự án tương tự? Có kinh nghiệm vận hành? Có đủ nguồn lực để quản lý, kiểm soát? |
Quản lý hiện thực hóa lợi ích
Đây là hành trình xuyên suốt vòng đời: nhận biết lợi ích → thực hiện kế hoạch quản lý lợi ích → củng cố lợi ích đã hiện thực hóa. Mười số đo thường dùng:
| Tỷ suất thu hồi vốn, tỷ số lợi ích/chi phí | Năng suất (đầu ra/đơn vị đầu vào) |
| Chi phí chất lượng (tổn thất do không làm đúng ngay từ đầu) | Chỉ số hiệu quả chi phí CPI |
| Chỉ số hiệu quả tiến độ SPI | Mức thỏa mãn khách hàng (thang 1–100) |
| Thời gian vòng đời dự án | Hiệu quả đáp ứng yêu cầu |
| Mức thỏa mãn nhân viên | Mức điều chỉnh thích ứng với mục tiêu chiến lược |
Câu hỏi kiểm soát: Lợi ích hữu hình, vô hình, ngắn và dài hạn có được theo dõi? Sản phẩm có được bên hưởng lợi phê duyệt? Lợi ích có được đo theo kế hoạch và trong thời hạn? Lợi ích và tổn hại mới xuất hiện đã được nhận diện và quản lý chưa?
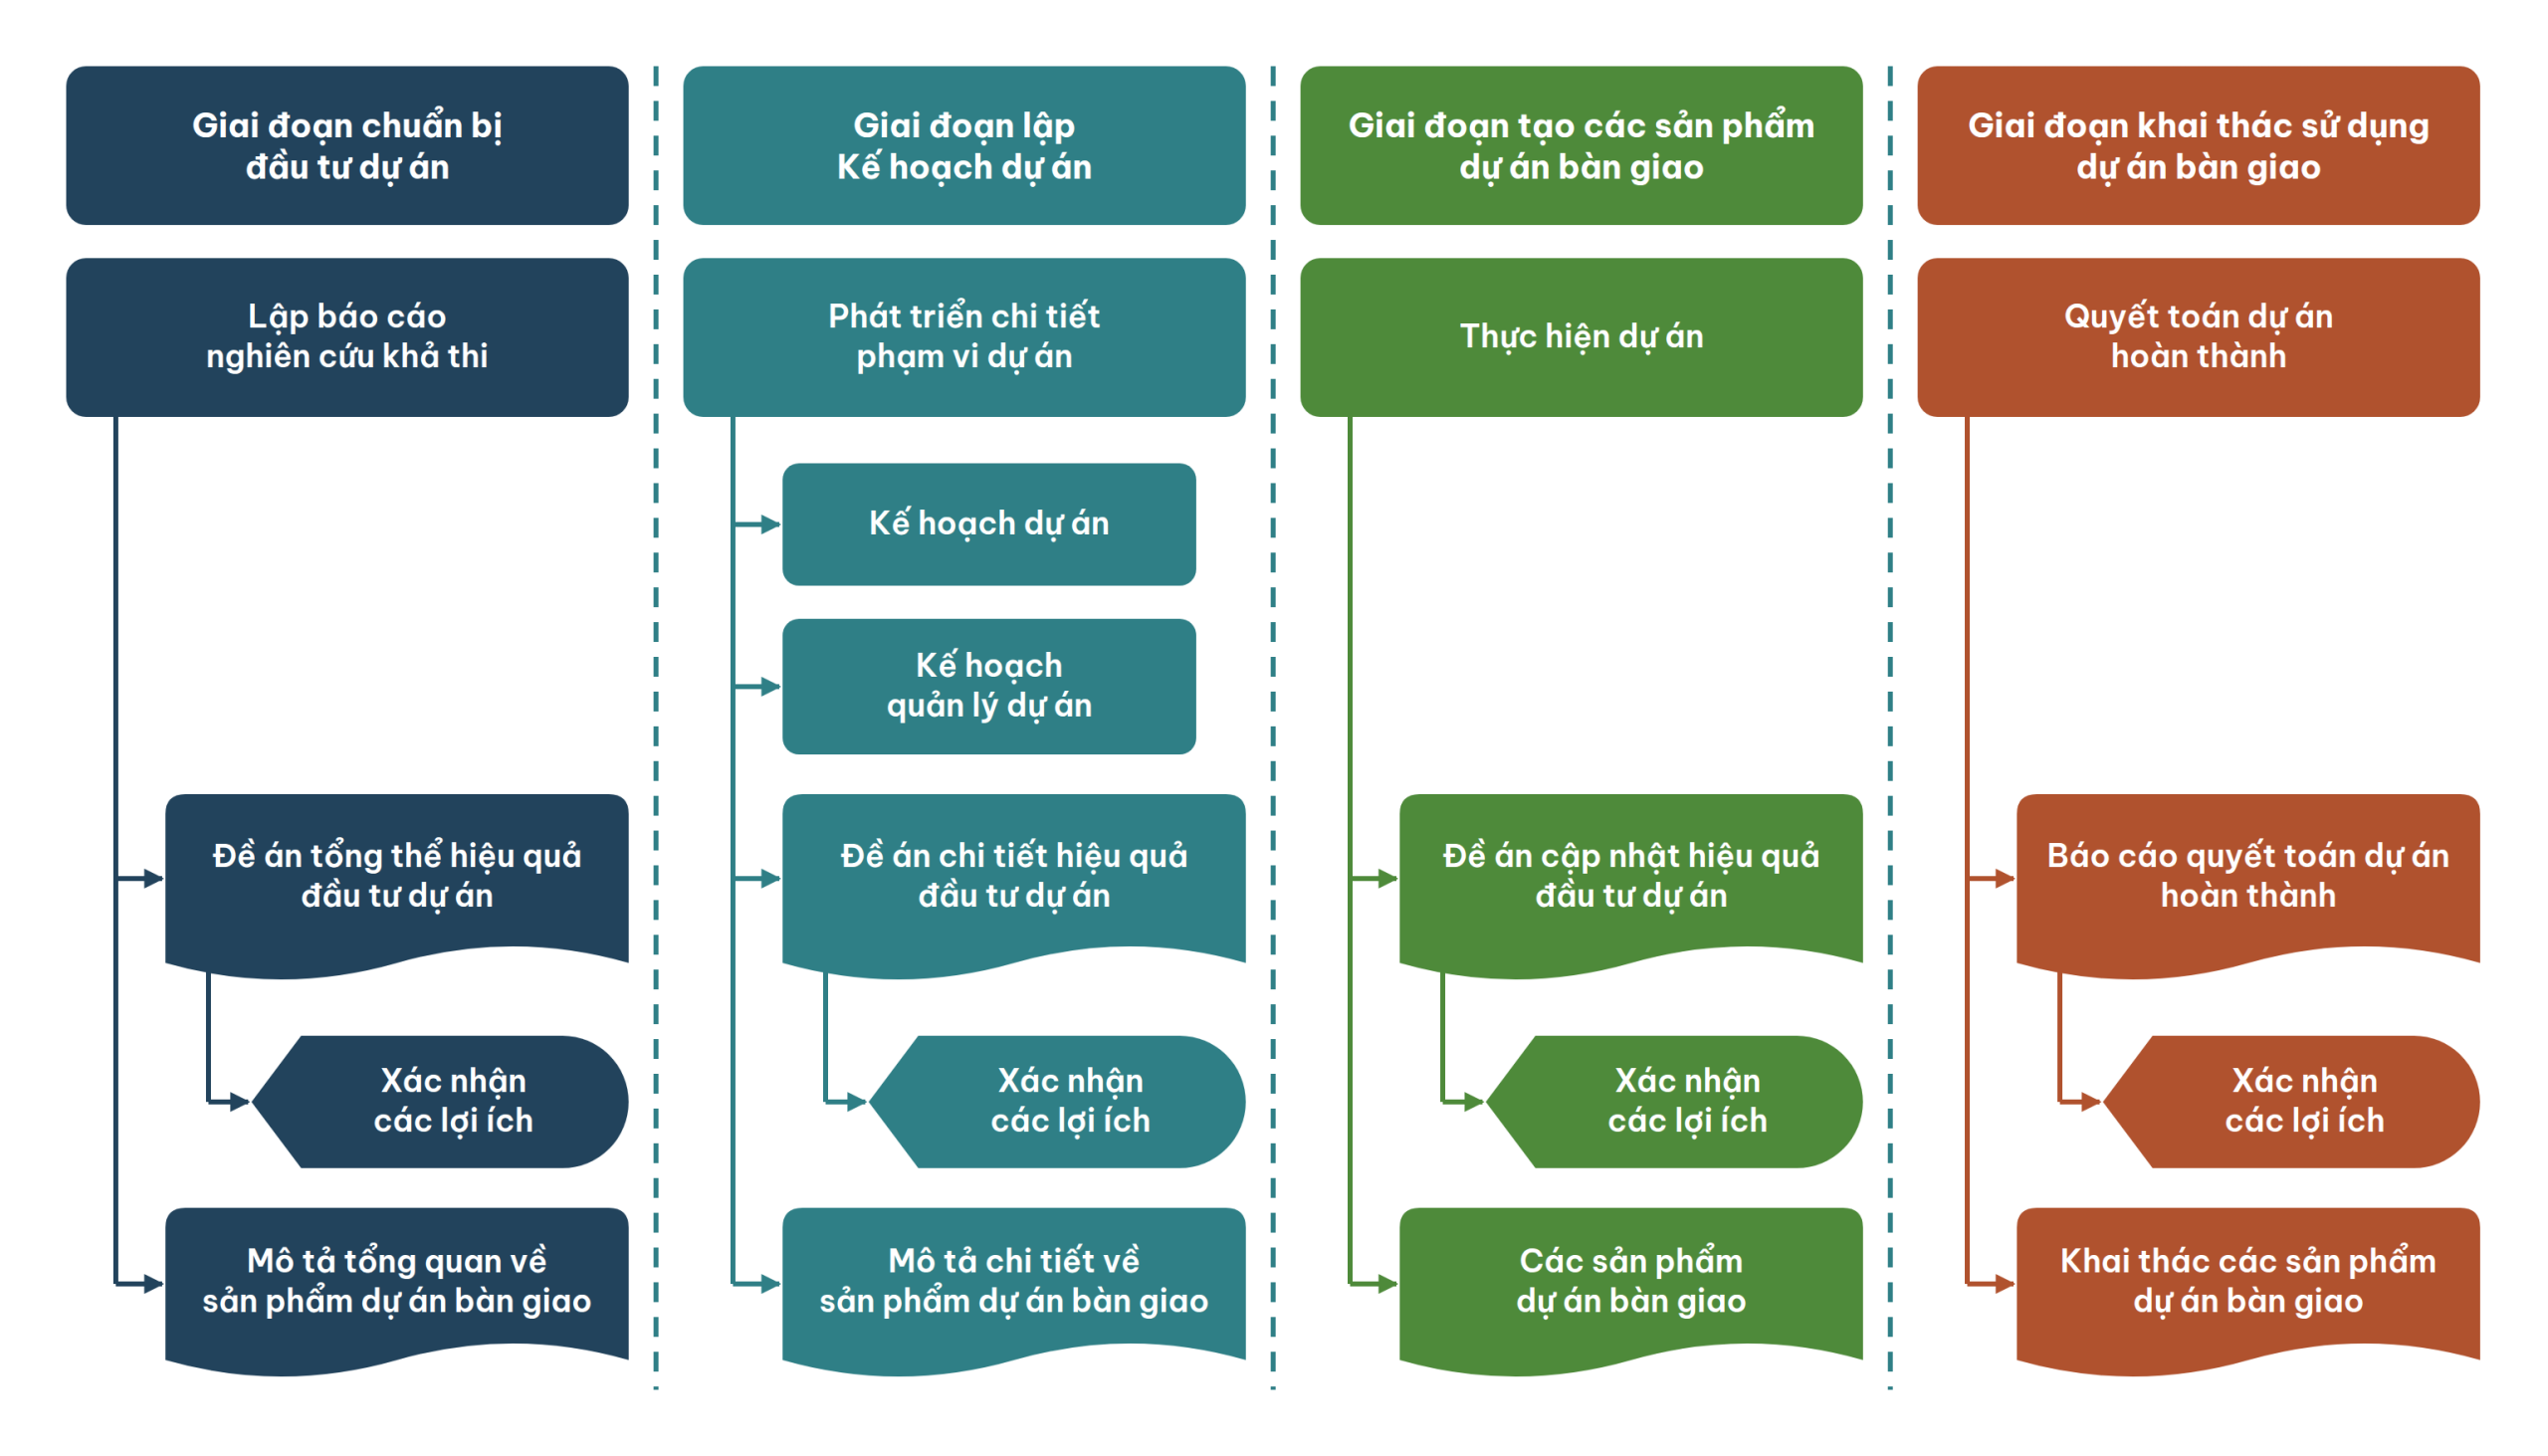
Hình 13.5. Lộ trình phát triển, cập nhật đề án hiệu quả đầu tư và hiện thực hóa lợi ích.
Một đề án hiệu quả đầu tư thường gồm: tổng quan; lý do thực hiện; các phương án (thực hiện, thực hiện tối thiểu, không thực hiện); lợi ích dự kiến (định tính, định lượng); tổn hại dự kiến; tiến độ dự án và thời gian hiện thực hóa lợi ích; chi phí; đánh giá đầu tư (NPV, IRR, B/C, hoàn vốn); rủi ro chính và kế hoạch ứng phó.
Độ tin cậy của ngân sách khi phê duyệt
Nhiều dự án vượt ngân sách vì chính con số được duyệt đã thiếu tin cậy, do ba nguyên nhân: độ trễ giữa lúc duyệt và lúc thực hiện; số liệu còn sơ bộ; không định lượng rủi ro để tính dự phòng (Bài 15).
Độ trễ thời gian
Theo quy định Việt Nam, tổng mức đầu tư được duyệt ở bước báo cáo nghiên cứu khả thi (thiết kế cơ sở). Theo kế hoạch, từ lúc duyệt đến khi chọn được nhà thầu EPC khoảng 18 tháng; thực tế thường 3–5 năm, cá biệt tới khoảng 10 năm. Giá vật liệu biến động, chuỗi cung ứng tắc nghẽn khiến giá gói thầu từ tổng mức đầu tư không còn khớp với kết quả đấu thầu.
Độ chính xác theo mức phát triển thiết kế (AACE)
| Cấp dự toán | Cấp 5 | Cấp 4 | Cấp 3 | Cấp 2 | Cấp 1 |
| Bước thiết kế | Sàng lọc / sơ bộ | Thiết kế cơ sở | FEED / kỹ thuật | Chi tiết | Bản vẽ thi công |
| Mức hoàn thành thiết kế | 0–2% | 1–15% | 10–40% | 30–75% | 65–100% |
| Dải thấp | −20% ÷ −50% | −15% ÷ −30% | −10% ÷ −20% | −5% ÷ −15% | −3% ÷ −10% |
| Dải cao | +30% ÷ +100% | +20% ÷ +50% | +10% ÷ +30% | +5% ÷ +20% | +3% ÷ +15% |
Theo thông lệ Việt Nam, tổng mức đầu tư được quyết ở thiết kế cơ sở, khi mới hoàn thành khoảng 15% thiết kế và dải sai số rất lớn, nên xác suất vượt tổng mức đầu tư rất cao. Theo thông lệ quốc tế, quyết định đầu tư chính thức (FID) được đưa ra sau khi hoàn thành thiết kế FEED, nên ngân sách có độ chính xác cao hơn.
Áp dụng vào dự án của bạn
| TRƯỚC KHI ĐỀ XUẤT PHÊ DUYỆT MỘT DỰ ÁN
☐ Đã trả lời bốn câu hỏi về mục đích, người hưởng lợi, đạo đức và tác động môi trường. ☐ Đề án có đủ ba phương án: thực hiện, thực hiện tối thiểu, không thực hiện. ☐ Lợi ích được định lượng, có người chịu trách nhiệm và thời hạn hiện thực hóa. ☐ Đã tính NPV, IRR, PI và kiểm tra độ nhạy với suất chiết khấu. ☐ Đã nêu rõ cấp độ chính xác của dự toán và dải sai số kèm theo. |
Câu hỏi suy ngẫm
| DÀNH CHO CÁ NHÂN HOẶC THẢO LUẬN NHÓM
1. Dự án gần nhất bạn tham gia có được đánh giá thành công theo “đúng hạn, đúng ngân sách” nhưng không đem lại lợi ích thực? Vì sao? 2. Tổ chức bạn có theo dõi lợi ích sau khi bàn giao dự án không? Ai chịu trách nhiệm? 3. Với cơ chế phê duyệt tổng mức đầu tư ở thiết kế cơ sở, bạn có thể làm gì để giảm rủi ro vượt vốn? |
Kiểm tra nhanh
Câu 1. Tiêu chuẩn nào thỏa mãn nguyên lý gia tăng giá trị và chọn được dự án lợi ích tối đa trong các dự án loại trừ nhau?
- IRR
- PI
- NPV
- Thời gian hoàn vốn
Câu 2. “Lợi ích đem lại” (benefit) được hiểu là:
- Sản phẩm bàn giao như nhà máy, báo cáo
- Sự cải tiến đo lường được của kết quả thay đổi mà các bên liên quan nhận được
- Lợi nhuận của nhà thầu
- Chi phí tiết kiệm được trong thi công
Câu 3. Tổng mức đầu tư duyệt ở thiết kế cơ sở (cấp 4 theo AACE) có dải sai số cao khoảng:
- +3% ÷ +15%
- +10% ÷ +30%
- +20% ÷ +50%
- +30% ÷ +100%
Câu 4. Dự án có NPV > 0 nhưng doanh nghiệp chưa từng làm và không am hiểu công nghệ. Theo bài, nên:
- Quyết ngay vì NPV dương
- Phân tích lợi thế cạnh tranh và có giải pháp khắc phục điểm yếu trước khi quyết định
- Bỏ qua vì rủi ro
- Chỉ xét IRR
Đáp án và giải thích
Câu 1: C. Theo Bảng 13.1, chỉ NPV đáp ứng cả hai tiêu chí lý thuyết này.
Câu 2: B. Sản phẩm → kết quả thay đổi → lợi ích đo lường được.
Câu 3: C. Cấp 4: dải thấp −15% ÷ −30%, dải cao +20% ÷ +50%.
Câu 4: B. Chỉ số đẹp chưa đủ; cần xem xét lợi thế cạnh tranh và năng lực quản lý, vận hành.
Ghi nhớ
| NHỮNG ĐIỀU CỐT LÕI CỦA BÀI
• Trước khi chọn dự án, hỏi: mục đích là gì, đem lại giá trị cho ai, có vi phạm luân lý, đạo đức, có gây thảm họa cho con người và môi trường không. • Dự án “thành công” về tiến độ, chi phí, phạm vi vẫn có thể thất bại nếu không tạo ra kết quả thay đổi và lợi ích đo lường được. • Tiêu chuẩn có chiết khấu: NPV, PI (B/C), IRR. Không chiết khấu: PP, ARR. Cần dùng kết hợp; NPV là tiêu chuẩn thỏa nguyên lý gia tăng giá trị. • Chỉ số “đẹp” chưa đủ; phải xét lợi thế cạnh tranh của tổ chức với dự án. • Quản lý hiện thực hóa lợi ích là hành trình xuyên suốt: nhận biết, thực hiện kế hoạch, củng cố lợi ích. • Tổng mức đầu tư duyệt ở thiết kế cơ sở (≈ 15% thiết kế) có dải sai số −15% đến −30% / +20% đến +50%; thông lệ quốc tế ra FID sau FEED. |